年間ライセンスをまとめて払ったら、いつの費用になるか
前払費用と期末の調整
年間ライセンスをまとめて払う
システムの仕事では、ライセンスや保守の費用を1年分まとめて払うことが多い。自分も、年払いで支払ったライセンス料を、期間ごとに分けて処理したことがある。ただ、なぜわざわざ分けるのかまでは、正直わかっていなかった。
使う期間に合わせて毎月払えば、支払いと利用のタイミングは揃う。それでも年払いが選ばれるのには理由がある。年払いにすると割引が付くことがあるし、毎月の請求や支払いの手間も省ける。ベンダーにとっても、先にお金が入る。払い方は、商売の都合で決まる。
ただ、払い方と、その費用がどの期に属するかは、別の話だ。財務会計の教科書で期末の調整を読んで、あのとき分けていた理由がようやくわかった。
費用は、払ったときではなく、使う期間に属する
会計では、費用や収益を、お金が動いたときではなく、それが実際に発生した期に載せる。これを発生主義という。
仮に、年間1,200万円のライセンスを期首にまとめて払ったとする。払った月に全額を費用にすると、その月の費用は1,200万円になり、利益は実際より小さく見える。残りの11か月は費用がゼロになり、利益は実際より大きく見える。どの月を見ても、実態とずれた数字になる。
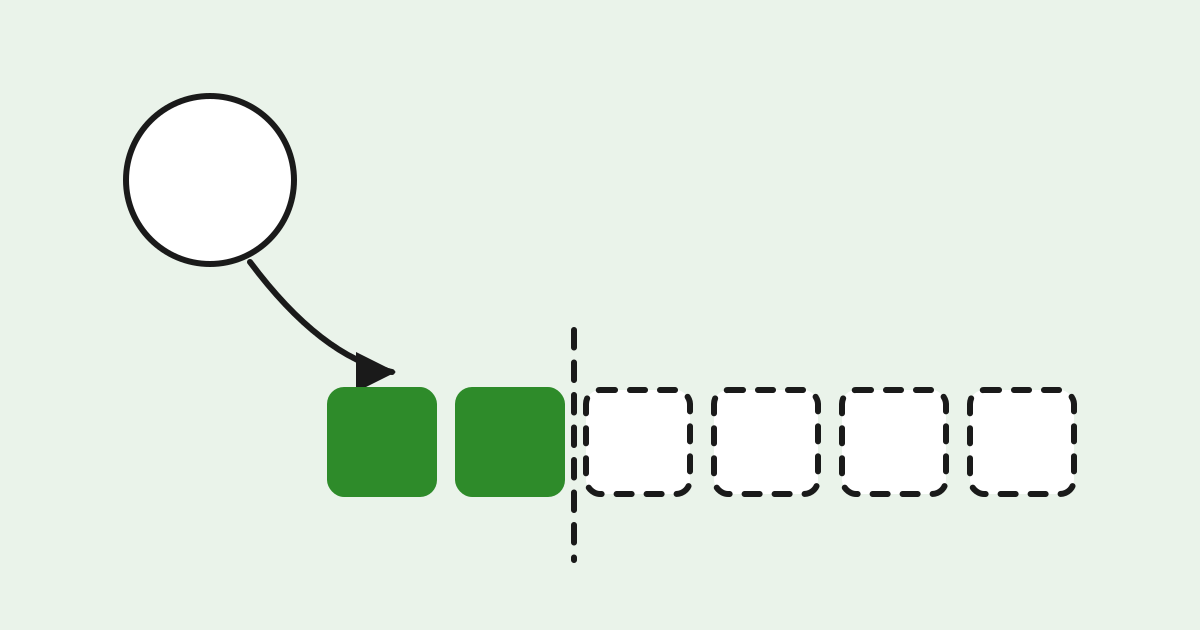
そこで、払った時点では「前払費用」という資産として置いておき、使った月の分だけ、毎月100万円ずつ費用に移していく。こうすれば、各月の費用は、その月に実際に使った分と一致する。
財務諸表で言えば、払った時点では貸借対照表 (BS) の中で、現金が前払費用という資産に置き換わるだけで、損益計算書 (PL) には何も出ない。使った月の分だけ前払費用が減り、その分が PL の費用になる。経費と資産の記事で書いたシステムの資産計上と、同じ形の動きだ。
契約の期間が年度をまたぐ場合は、もう一段大事になる。たとえば、年度の残りが3か月のところで1年分を払ったなら、今年度の費用は3か月分だけで、残りの9か月分は前払費用として期末の貸借対照表に残る。全額を今年度の費用にすると、今年度の利益は小さく、翌年度の利益は大きく見えてしまう。
4つのパターン
この調整は、前払費用だけではない。お金とサービスのどちらが先かと、費用の側か収益の側かの組み合わせで、4つのパターンがある。
| お金が先 | サービスが先 | |
|---|---|---|
| 払う側 | 前払費用: 使うまでは資産 | 未払費用: その期の費用と負債に |
| 受け取る側 | 前受収益: 提供するまでは負債 | 未収収益: その期の収益と資産に |
先に払った分は使うまで資産として置き、使ったのに払っていない分はその期の費用として先に数える。前払と前受、未払と未収は、払う側と受け取る側で裏返しの関係になっている。自分が年払いしたライセンスは、ベンダーの側から見れば前受収益だ。ベンダーも、受け取った代金を一度に売上にはせず、サービスを提供した月の分だけ売上にしていく。
後払いと聞くと、買掛金や売掛金を思い浮かべるかもしれない。どちらも「後で払う、後で受け取る」点は同じだが、買掛金や売掛金は、請求が済むなどして金額が確定した債務や債権だ。未払費用や未収収益は、継続しているサービスについて、請求や支払日はまだ来ていないが、期末までに発生した分を区切って数えるものを指す。
4つに共通しているのは、どの期の費用や収益も、多すぎず少なすぎず、その期の実態に合わせるという目的だ。期末にこの調整をしないと、利益だけでなく、資産や負債も実態からずれる。
一件一件が、決算書を作っている
年間ライセンスの1件は、会社全体の数字から見れば小さいかもしれない。でも、会社の決算書は、こうした一件一件の処理の積み重ねでできている。どの期間に使うものなのかを正しく伝えることは、外に出る数字の正しさの一部だと思う。
経費と資産の記事では、使い分けを守ることが、お金を出している人たちに正しい情報を届けることにつながると書いた。前払費用の扱いも同じだ。払った月ではなく、使った月の費用として数えることで、どの期の数字も実態に近づく。
マネージャーとしてできるのは、予算と実績を見るときに、「いつ払ったか」ではなく「いつの分か」で考えることだ。年払いの契約があれば、その期間を経理に正しく伝える。年度をまたぐ契約なら、今年度の分と翌年度の分を分けて考える。支払いの感覚と予算の実績が合わないときは、たいていこのずれが理由になっている。
分けて処理するのは手間がかかる。でも、一つひとつの処理には意味がある。メンバーから「なぜわざわざ分けるのか」と聞かれたときに、「決まりだから」ではなく、その意味まで説明できること。それもマネージャーの役割だと思う。
今月の予算と実績の数字は、「いつ払ったか」と「いつの分か」、どちらで見ているだろうか。
- 費用は、払ったときではなく、使う期間に属する
年間ライセンスをまとめて払っても、費用になるのは使った月の分ずつ。払い方は商売の都合で決まり、費用の期間は使い方で決まる。
- 一件一件の処理が、決算書の正しさを作っている
小さな契約でも、どの期間に使うものかを正しく伝えることが、外に出る数字の正しさにつながる。処理の意味を、チームに説明できるようにしておく。
もう少し深く知りたい人へ
本文で触れた発生主義の反対は、現金の出入りの時点で費用や収益を記録する現金主義だ。家計簿は、多くの場合こちらに近い。企業会計が発生主義をとるのは、費用を、それが生み出す収益と同じ期に載せるためだ。これを費用収益対応の原則という。期ごとの利益を比べられるのは、この原則があるからだ。
4つの調整は、日本の「企業会計原則」では経過勘定項目と呼ばれる。同じ原則の注解には、重要性の原則の例として、前払費用などのうち重要性の乏しいものは、この調整をしないで済ませてよい、という定めもある。少額の前払いまで1件ずつ月割りにすると、手間に見合わないからだ。どこからを「重要」とみなすかは会社の経理方針による。本文の「一件一件が大事」とあわせて言えば、大事なのは、決算書を読む人の判断を誤らせない正確さであって、細かさそのものではない。
なお、税務の扱いは会計と一致しない部分があるため、実務では経理部門に確認するのが確実だ (本文の内容は2026年時点の一般的な考え方)。
参考文献
- Easton, P. D., Wild, J. J., Halsey, R. F., & McAnally, M. L. (2024). Financial Accounting for MBAs (9th ed., Chapter 3: Transactions, Adjustments, and Financial Statements). Cambridge Business Publishers.
- 企業会計審議会 (1949年制定、1982年最終改正)「企業会計原則」および「企業会計原則注解」(注1・注5)