同じ開発なのに、経費と資産に分かれる理由
ソフトウェアの資産計上と「何を生むか」
同じ開発なのに、経費と資産に分かれる
システム開発の予算を扱っていると、「これは経費か、資産か」という話がよく出てくる。自分も、この分け方で悩んだことがある。
当時の使い分けは、大まかに言えばこうだった。技術検討の要素が強いものは経費。本番のシステム開発は資産。やっている作業は、技術的にはそれほど変わらない。設計し、作り、検証する。それでも、会計上の扱いは違う。
ルール自体は理解していた。ただ、それが会社の利益や税金にどう影響するのかは、わかっていなかった。財務会計の教科書の第2章で財務諸表のつながりを読んで、ようやく腑に落ちた。
お金を払っただけでは、利益は減らない
会社どうしを比べられるよう、財務諸表は決まった形式で作られる。一般的に使われるのは、貸借対照表 (BS)、損益計算書 (PL)、株主資本等変動計算書、キャッシュフロー計算書の4つだ。BS はある時点で会社が何を持っているかを、PL は一定期間にいくら稼いだかを表す。期首と期末の2枚の BS のあいだで何が起きたかを、残りの3つが別々の切り口で説明する、という関係になっている。
経費として処理すると、払ったお金はその年の費用として PL に載り、その年の利益をそのまま減らす。
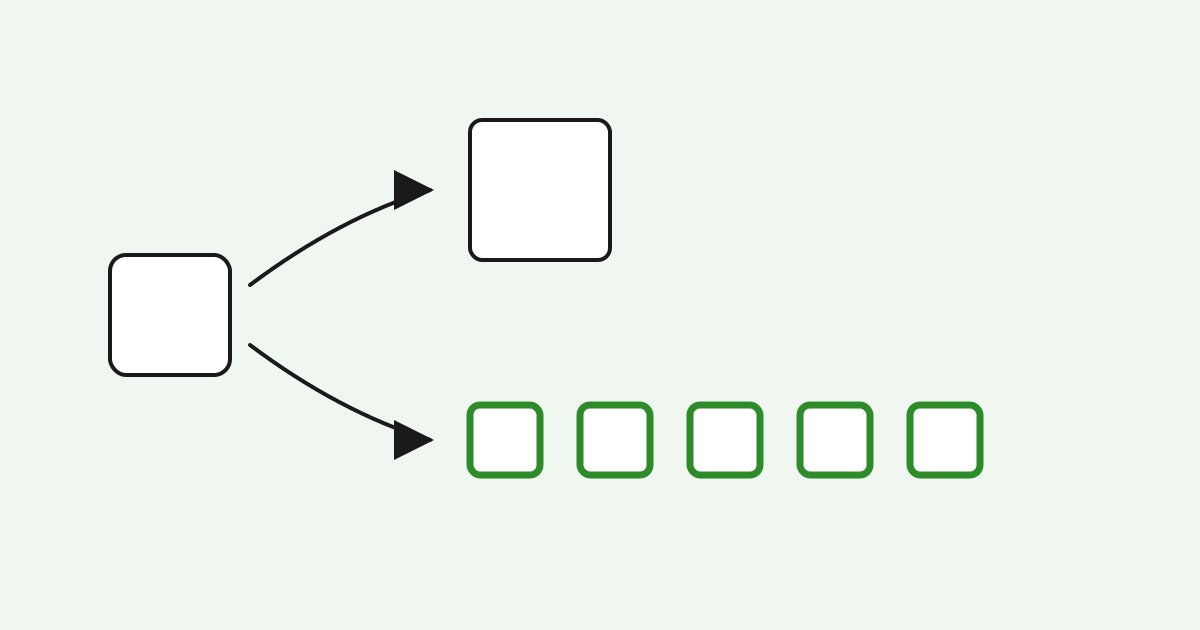
資産として処理すると、払った時点では PL に何も出ない。BS の中で、現金が減り、ソフトウェアという資産が増える。中身が入れ替わるだけだ。そのあと、使う期間にわたって資産を少しずつ減らし、その分を減価償却費として毎年の PL に載せていく。
仮に1,000万円の開発だとする。経費なら、その年に1,000万円の費用が出る。資産にして5年で償却するなら、毎年200万円ずつになる。払う総額は同じでも、どの年の利益をどれだけ減らすかが変わる。分け方の違いは、帳簿の上の言葉の違いではなく、会社の数字の出方そのものの違いだった。
資産になるのは「何を生むか」が言えるもの
では、何が線を引いているのか。日本の会計基準では、自社で使うソフトウェアは「将来の収益獲得又は費用削減が確実であると認められる場合」に資産として計上する。確実と言えない、あるいはわからない場合は費用になる。
自分たちの使い分けも、この線に沿っていたのだと思う。技術検討は、うまくいくかわからないことを確かめる段階だ。将来の効果は、まだ確実とは言えない。だから費用になる。本番のシステム開発は、業務で使われ、効果を生むことが前提になる。だから資産になる。違っていたのは作業の中身ではなく、「将来何を生むと言えるか」だった。
資産とは、将来の役に立つと言えるもののことだ。逆に言えば、何を生むかを説明できないものは、会計の上では資産になれない。
そして、この線は会社の都合では動かせない。動かせるなら、利益の見せ方はいくらでも変えられてしまう。費用を資産に付け替えれば、今年の利益は大きく見える。だから会計基準は、何を資産にしてよいかを決めている。現実には判断に迷う場面もあるが、線が決まっているから、会社の外の人は数字を信じて比べられる。
成果の金額を合意することと、同じことだった
前回の記事で、社内向けの取り組みについて、成果の金額を依頼元と合意するようにチームに働きかけたことを書いた。「この仕事は何を生むのか」を、最初に言葉にしておくためだ。
会計の線引きも、同じことを求めている。何を生むかを言えるものは資産として残り、言えないものはその年の費用になる。現場で成果を合意することと、会計で資産と認めることは、同じ問いの上に立っている。
資産にしたあとも、話は終わらない。資産として計上したシステムでも、業務で使われずに効果を生まなければ、「減損」の対象になる。減損とは、資産が見込んでいた効果を生まないとわかったときに、帳簿に残っている金額を引き下げ、その分を一度に損失として計上することだ。「何を生む」と言ったことが実現しなかったときの、後始末だ。
使い分けは、外に正しく伝えるためにある
チームのメンバーから、この使い分けを聞かれたことがある。そのときは、ルールをそのまま説明した。今なら、もう一言足すと思う。使い分けを守ることは正しい会計につながり、それが会社にお金を出している人たちに正しい情報を届けることにつながっている。経理のためのルールではなく、外に対する説明の一部だ。
もう一つ考えたのは、システムの企画や依頼を受けるときに、最初に「これは将来何を生むか」を言葉にしておくことだ。それは経理が資産か費用かを判断する材料になり、依頼元と成果を合意する材料にもなる。
技術検討の段階なら、「まだわからないことを確かめるための費用」と割り切って説明すればいい。確かめた結果、効果が見込めるとわかったら、本番の開発に進む。そこで初めて「何を生むか」を約束できる。経費と資産の境目は、検討と約束の境目でもある。
今進めている開発は、将来何を生むと説明できるだろうか。
説明できないなら、それはまだ「確かめる」段階なのかもしれない。
- 資産になるのは、「何を生むか」を言えるもの
自社で使うシステムは、将来の収益や費用削減が確実なときに資産になる。技術検討と本番開発で扱いが分かれるのは、作業の中身ではなく、この確かさの違い。
- 経費と資産の使い分けは、お金を出す人に正しく伝えるためにある
経費はその年に一度に、資産は使う期間にわたって利益を減らす。線を自由に動かせたら利益の見せ方を変えられるから、基準で決まっている。チームに説明するときは、その先にいるお金を出す人のことまで伝える。
もう少し深く知りたい人へ
本文で触れた線引きは、日本では「研究開発費等に係る会計基準」(企業会計審議会、1998年) と、その実務指針で定められている。研究開発にあたる費用は、発生したときに費用として処理する。自社で使うソフトウェアは、将来の収益獲得または費用削減が確実なときに無形固定資産として計上し、利用できる期間 (原則5年以内) にわたって、一般には定額で償却する。米国の基準も考え方は近く、社内で使うソフトウェアについて、構想の段階の費用は費用処理、開発の段階の費用は資産、稼働後の保守や研修は費用処理、と段階で分けている。
費用を「使う期間に分けて載せる」考え方の根っこには、費用と収益を対応させるという会計の原則がある。資産は、将来の収益を生むために使われる。だから、その費用も、収益を生む期間に配分する。償却は、資産が少しずつ「使われていく」様子を数字にしたものだ。設備や無形資産の償却は、教科書では第6章で詳しく扱われる。
この線引きが軽く扱われると何が起きるかを示した例として、米国の通信大手ワールドコムがある。本来は費用にすべき支出を資産として計上し、利益を大きく見せていたことが2002年に発覚した。費用と資産の境目は、それだけ利益の見え方を左右する。
なお、税務の扱いは会計と完全には一致せず、会社の経理方針にもよる。実務では経理部門に確認するのが確実だ (本文の内容は2026年時点の一般的な考え方)。
参考文献
- Easton, P. D., Wild, J. J., Halsey, R. F., & McAnally, M. L. (2024). Financial Accounting for MBAs (9th ed.).
- 企業会計審議会 (1998)「研究開発費等に係る会計基準」
- 日本公認会計士協会 (1999)「研究開発費及びソフトウェアの会計処理に関する実務指針」(会計制度委員会報告第12号)
- FASB. Accounting Standards Codification Topic 350-40: Intangibles—Goodwill and Other—Internal-Use Software.
- U.S. Securities and Exchange Commission (2002). SEC v. WorldCom, Inc. (Complaint).